【第9回】なぜ株価は「右肩上がり」になると思えるの?経済が成長し続ける3つの理由
miekenkosodate
三重県子育て情報局
第16回では、ご自身の年金額から逆算して「老後の目標金額」を計算する方法をお伝えしました。
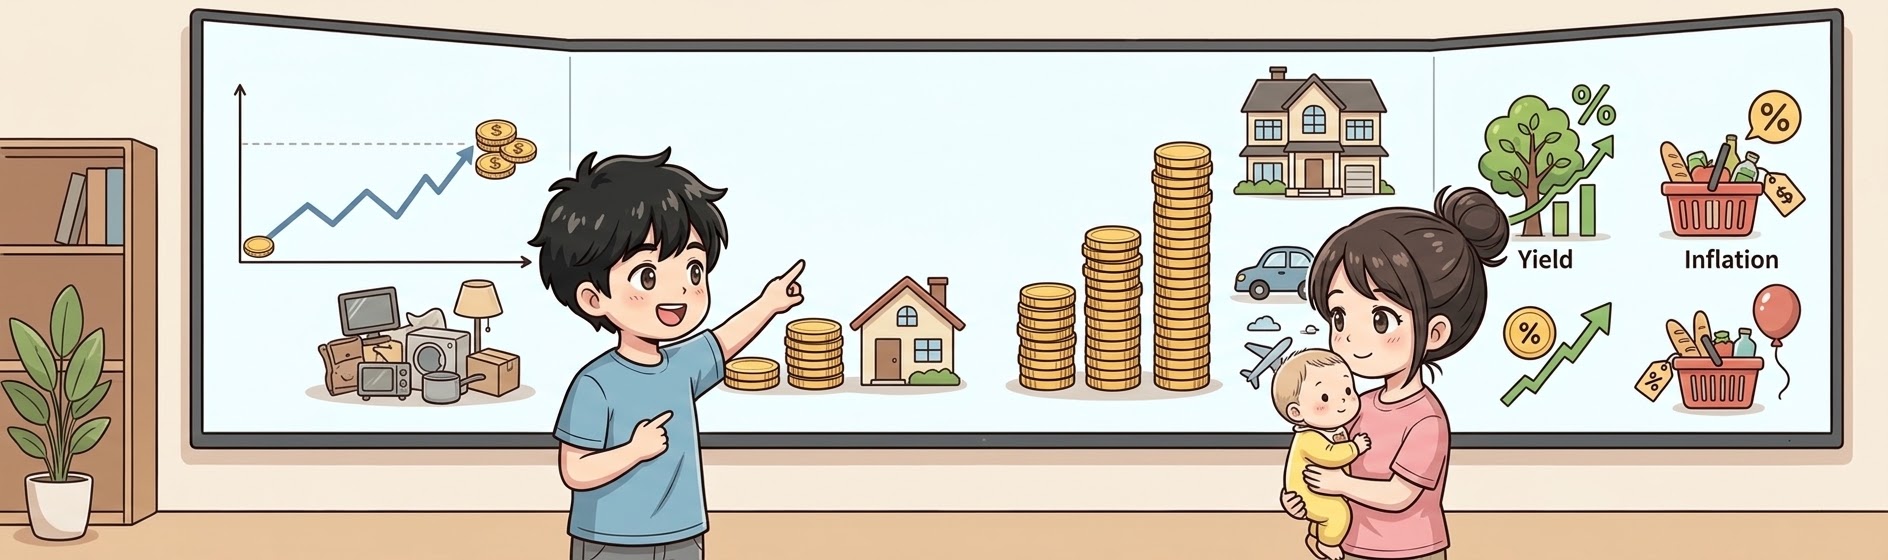
しかし、実際に長期の資産形成プランを立てる時、もう一つ大きな壁にぶつかります。それは「投資の利回り(増えるスピード)はどれくらいで見積もればいいの?」そして「将来、モノの値段(インフレ)はどうなっているの?」という疑問です。
今回は、過去のデータをもとにした「保守的・楽観的」なシミュレーションを通じて、未来の不確実な数字とどう向き合っていけばいいのかを考えていきましょう。
積立投資のシミュレーションをする際、基準となる「利回り(年利)」を設定する必要があります。 過去約30年のデータを見ると、私たちが投資するインデックスファンドの平均的な利回りは以下のようになっています。
これを踏まえて、将来のシミュレーションをする際は、以下の2つのシナリオを持っておくのがおすすめです。
最初は、より安全な「保守的シナリオ(4%〜5%)」で計画を立てておくのが、途中で焦らないための鉄則です。
投資でお金が増える一方で、私たちが気をつけなければいけないのが「日本のインフレ率(物価上昇)」です。 日本において年率3%以上のインフレが何十年も続くことは考えにくいため、ここでは日銀が目標としている「2%」を保守的なライン(これくらいは上がるだろうという備え)として計算してみます。
現在、「月々40万円」あれば今の生活水準が維持できているご家庭を例に、30年後に全く同じ生活水準を維持するためには毎月いくら必要になるのかを見てみましょう。
※現在「月40万円」の生活費が、毎年複利で上昇したと仮定した場合の概算値。
いかがでしょうか。もし日本が目標通り「年利2%」のインフレを30年間続けた場合、今の40万円と同じ生活をするためには、30年後には毎月「72万円」も必要になるのです。「インフレの罠(第5回)」の恐ろしさが、数字にするとハッキリ分かりますよね。
「えっ、30年後に月72万円も必要なの!? じゃあ老後資金の目標額も数千万円じゃ全然足りないじゃないか!」とパニックになる必要はありません。
なぜなら、インフレが起きてモノの値段が上がれば、それと連動して企業の売上も上がり、あなたが投資している株式(インデックスファンド)の利回りも一緒に上がる傾向があるからです。
【 株の利回り ー インフレ率 = 本当のリターン(実質利回り) 】
インフレ率が上がっても、株の利回りがそれを上回ってくれれば、あなたの資産の実質的な価値はしっかり守られます。これが、現金の貯金だけでなく「株式」を持っておく最大の理由です。
とはいえ、30年後に実際のインフレ率が1%なのか2%なのか、株の利回りが5%なのか8%なのかは、誰にも予言できません。 だからこそ、「色々なパターンをシミュレーションしてみて、これなら自分たち家族は大丈夫だと思えるライン(積立額)」を、各々で決めていくしかないのです。
金融庁のサイトなどにある無料のシミュレーションツールを使い、「毎月の積立額」と「保守的・楽観的な利回り」を動かして、ご自身の未来を色々と計算してみてください。
完璧な未来予想図を作ることは不可能です。だからこそ、無理のない範囲で積立投資をスタートし、年に1回くらい家族で「今のペースで大丈夫そうかな?」と見直しながら、しなやかに対応していくのが最も賢い資産形成の形です。
※本記事は情報提供を目的としたものであり、特定の金融商品の購入を勧誘するものではありません。投資に関する最終決定は、ご自身の判断と責任で行っていただきますようお願いいたします。