【第2回】お金がなかった時代はどうしてた?「物々交換」の限界と、お金の誕生秘話
miekenkosodate
三重県子育て情報局
NISAで投資信託の積み立てを始めると、「このお金、一体いつ売ればいいんだろう?」「そもそも、将来いくら貯まっていれば安心なんだろう?」という2つの疑問が必ず湧いてきます。
テレビやSNSを見ると「老後資金は2,000万円必要!」と言われたり、「いや、1億円ないと足りない!」と言われたりして、混乱してしまいますよね。
今回は、絶対に迷わない「売却のタイミング」と、あなたのご家庭だけの「本当の目標金額」を計算する方法を分かりやすく解説します!
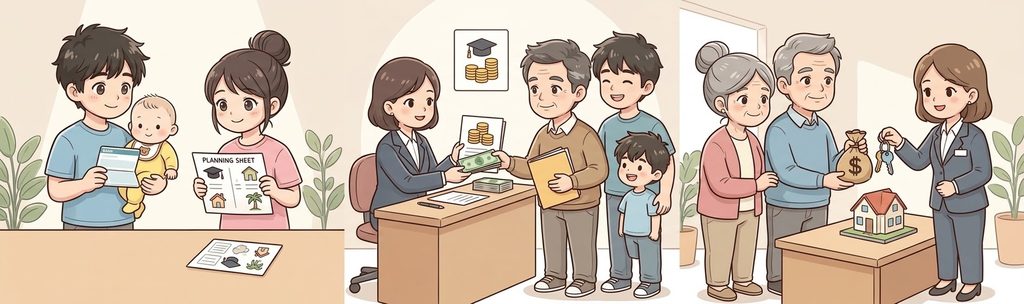
まずは、いつ売ればいいのか(売り時)についてです。 投資をしていると、「最近株価がすごく上がっているから(株高だから)、今売って利益を確定させた方がいいのかな?」「株価が下がってきたから(株安だから)、これ以上損する前に逃げた方がいいのかな?」と、常に相場が気になってしまいますよね。
しかし、結論から言うと、株高だから・株安だからという理由で売買のタイミングを図ろうとするのはNGです。投資のプロでさえ、株価が明日上がるか下がるかを完璧に当てることはできません。
私たちの売り時は、とってもシンプル。 「自分や家族の人生において、お金が必要になった時」です。
株価がどうであろうと関係ありません。投資の目的は「必要な時に、必要な分のお金を使うこと」です。お金を使うライフイベントが来た時が、一番の売り時なのです。
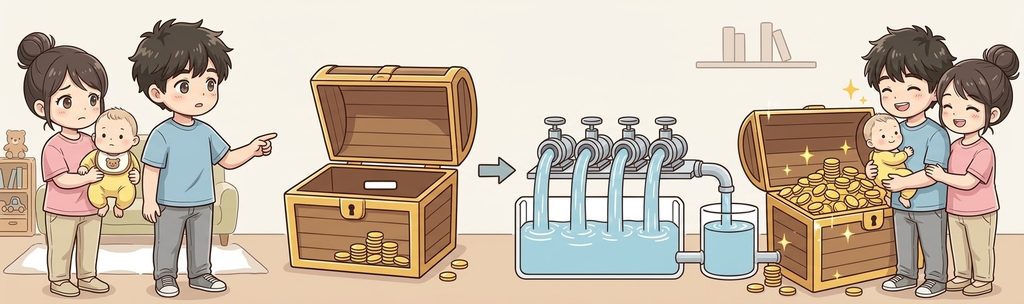
次に、いくらを目標に積み立てていけばいいのかを考えましょう。 「老後は〇〇万円必要!」という世間の声に正解はありません。なぜなら、2,000万円で十分豊かな老後を送れるご家庭もあれば、1億円あっても足りないご家庭もあるからです。
目標金額を決めるステップは、実はとっても簡単な引き算です。
「老後に欲しい生活費」 − 「もらえる年金」 = 「足りないお金(投資で用意するお金)」
この足りないお金を、前回お話しした「4%ルール」で生み出せるだけの資産を作ればいいのです。
では、自分が将来もらえる年金はどれくらいになるのでしょうか? 毎年誕生月に届く「ねんきん定期便」を見るのが一番確実ですが、今回は2026年時点の目安を使って、今すぐできる「ざっくり計算」の魔法の数式をご紹介します。
20歳から60歳まで40年間しっかり保険料を払った場合、もらえる満額は「年額で約84.7万円(月額約7万円)」です。(※2026年時点の目安) 自営業や専業主婦(夫)の方も、会社員の方も、ベースとしてこれを受け取れます。
会社員として働いた期間がある人は、さらに厚生年金がプラスされます。計算式は以下の通りです。
【 生涯の平均年収 × 勤続年数 × 0.005481 = 年額(1年分) 】
たとえば、平均年収が400万円で、40年間働いた場合…… 400万円 × 40年 × 0.005481 = 約87.7万円(年額)
つまりこの会社員の場合、①の基礎年金と②の厚生年金を足して、年間で約172.4万円(月額にすると約14.4万円)の年金がもらえるという計算になります。
それでは、この計算式を使って、「老後はゆとりのある生活がしたいから、夫婦で月々40万円(年間480万円)欲しい!」という2つのご家庭の例を見てみましょう。
夫と妻、それぞれが平均年収400万円で40年間働いたとします。
欲しい生活費は年間480万円なので、もらえる年金(344.8万円)を引くと、年間「約135.2万円」足りません。 この足りない分を、NISAの4%ルール(定率取り崩し)で賄うために必要な投資資金は…… 135.2万円 ÷ 0.04(4%) = 約3,380万円
このご家庭のゴールは「約3,380万円」になります!
夫は平均年収400万円で40年勤務。妻は自営業(厚生年金なし)で40年間保険料を払ったとします。
欲しい生活費(年間480万円)から年金(257.1万円)を引くと、年間「約222.9万円」足りません。 これを4%ルールで賄うために必要な投資資金は…… 222.9万円 ÷ 0.04(4%) = 約5,573万円
自営業で厚生年金がない分、投資で用意するゴールは「約5,570万円」と少し高くなりますね。
いかがでしょうか? 「老後2,000万円問題」といった漠然としたニュースに怯える必要はもうありません。もらえる年金から逆算すれば、あなたのご家庭に必要な本当のゴール(目標額)がくっきりと見えてきます。
ゴールが決まれば、あとはそこに向かって毎月コツコツとインデックスファンドを積み立てていくだけです。ぜひ一度、ご夫婦で「老後は毎月いくら欲しいか」「年金はいくらになりそうか」を計算してみてくださいね!
※本記事に記載している年金額の計算は、2026年時点の目安を用いた簡易的なシミュレーションです。実際の受給額は加入期間や収入、将来の制度変更等によって異なります。 ※投資に関する最終決定は、ご自身の判断と責任で行っていただきますようお願いいたします。